الدرهم الرقمي المغربي: لماذا لا يكفي إطلاق عملة رقمية لإنجاح المشروع؟ Bloomberg

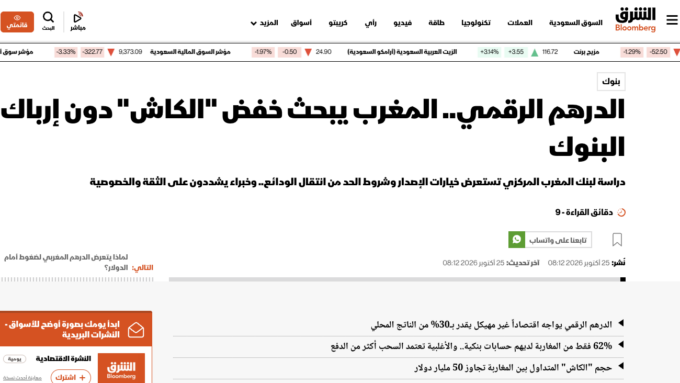
نشرت منصة الشرق بلومبرغ، يوم 25 أكتوبر 2026، مقالاً بعنوان «الدرهم الرقمي.. المغرب يبحث خفض الكاش دون إرباك البنوك»، تناول رهانات مشروع العملة الرقمية للبنك المركزي المغربي، والتحديات المرتبطة بتقليص الاعتماد على النقد مع الحفاظ على استقرار القطاع المصرفي.
وقد ساهمت في هذا المقال بصفتي خبيراً في البلوكتشين والعملات الرقمية، حيث ركزت على مجموعة من الشروط التي أعتبرها أساسية لإنجاح مشروع الدرهم الرقمي، انطلاقاً من واقع منظومة الأداء في المغرب والتحديات المرتبطة بتبني المواطنين للخدمات المالية الرقمية.
الثقة والخصوصية في صلب المشروع
لا يكمن التحدي الرئيسي أمام الدرهم الرقمي في الجانب التقني وحده، بل في قدرة المشروع على كسب ثقة المواطنين. فالعملة الرقمية للبنك المركزي قد توفر إمكانات جديدة لتطوير الأداءات، لكنها تطرح أيضاً تساؤلات مشروعة بشأن حماية البيانات المالية وخصوصية المعاملات.
لذلك، ينبغي أن يترافق تطوير الدرهم الرقمي مع ضمانات واضحة تحمي المعطيات الشخصية والمالية للمستخدمين، وتحدد بدقة شروط الوصول إلى بيانات المعاملات والجهات المخول لها الاطلاع عليها.
إن نجاح المشروع يقتضي إيجاد توازن بين متطلبات الامتثال والرقابة المالية من جهة، وحق المستخدمين في الخصوصية من جهة أخرى.
تقديم قيمة مضافة حقيقية للمستخدمين
من الدروس التي ينبغي استخلاصها من تجربة الأداء عبر الهاتف المحمول في المغرب أن إتاحة وسيلة أداء رقمية جديدة لا تضمن، في حد ذاتها، اعتمادها على نطاق واسع.
فالمستخدم يحتاج إلى أسباب عملية تدفعه إلى تغيير عاداته. ويمكن أن تتمثل هذه الأسباب في خفض تكاليف المعاملات، وتبسيط الأداءات اليومية، وتحسين إمكانية الوصول إلى الخدمات المالية، وتوفير تجربة استخدام أكثر سهولة وموثوقية.
وعليه، لا ينبغي النظر إلى الدرهم الرقمي باعتباره مجرد نسخة إلكترونية من النقد، بل كفرصة لتطوير منظومة الأداء وتقديم خدمات تستجيب للاحتياجات الفعلية للأفراد والتجار والشركات.
الاستفادة من التجارب السابقة قبل الانتقال إلى التطبيق
من المهم أيضاً الاستفادة من التجارب التي خاضها المغرب في مجال رقمنة الأداءات، وفهم العوامل التي حدّت من انتشار بعض الحلول الرقمية.
ولا يتعلق الأمر بنقل التجارب الدولية بصورة آلية، بل بتقييمها في ضوء الخصوصيات المغربية، بما في ذلك مستوى الشمول المالي، وانتشار النقد، وعادات الأداء، ومتطلبات حماية البيانات.
وفي هذا السياق، فإن نشر نتائج التجارب التقنية التي أجراها بنك المغرب من شأنه أن يتيح نقاشاً أكثر دقة حول الخيارات المعمارية والتقنية، والتحديات التي جرى رصدها، والشروط اللازمة للانتقال إلى مراحل أكثر تقدماً من المشروع.
من التجارب التقنية إلى استراتيجية تنفيذ واضحة
يتطلب الانتقال من دراسة مفهوم الدرهم الرقمي إلى إطلاقه الفعلي رؤية متكاملة تتجاوز اختيار التكنولوجيا المناسبة. ويشمل ذلك تحديد الأدوار والمسؤوليات، ووضع إطار واضح لحماية الخصوصية، وتقييم الأثر المحتمل على تمويل البنوك، وتحديد نموذج التوزيع الذي يضمن سهولة وصول المستخدمين إلى العملة الرقمية.
كما ينبغي أن يكون أي إطلاق تدريجي مصحوباً بمؤشرات واضحة لقياس النجاح، لا سيما مستوى تبني المستخدمين، وتكلفة المعاملات، ودرجة الأمان، ومدى مساهمة المشروع في تطوير الأداءات الرقمية.
الخلاصة
إن الدرهم الرقمي يمثل فرصة للمغرب لتطوير بنيته المالية والاستفادة من التحولات التي تشهدها أنظمة الدفع عالمياً. لكن نجاحه لن يتحدد بمجرد إصدار عملة رقمية أو إثبات قدرتها على العمل تقنياً.
التحدي الحقيقي هو بناء منظومة موثوقة، تحمي الخصوصية، وتقدم قيمة مضافة ملموسة، وتستجيب لاحتياجات المستخدمين، مع الحفاظ على استقرار القطاع المصرفي.
ومن هنا، فإن نجاح المشروع يتطلب الجمع بين الابتكار التقني، والوضوح التنظيمي، والشفافية بشأن نتائج التجارب، ووضع المستخدم في صلب عملية التصميم والتنفيذ.
للاطلاع على المقال الكامل: الشرق بلومبرغ — الدرهم الرقمي.. المغرب يبحث خفض «الكاش» دون إرباك البنوك